Domain laborfilter.de kaufen?
Wir ziehen mit dem Projekt
laborfilter.de um.
Sind Sie am Kauf der Domain
laborfilter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborfilter.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
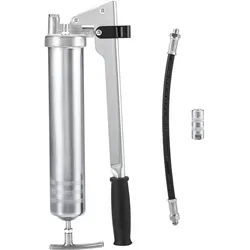
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
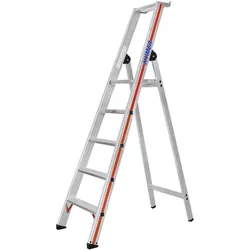
Doppelleiter Hymer Stufenstehleiter mit Plattform 5 Stufen Extrem robust für Industrie und HandwerkExtrem robuste Stufenstehleiter für Industrie und Handwerk, massive Ablageschale aus Aluminium für Werkzeug und Klein- teile mit seitlichen Einhängehaken, Stufen vorne mit Holm bündig, Stufentiefe 80 mm, mit Holm verschraubte Leiterfüße im Anstellwinkel mit großer Auflagefläche und hoher Stand- festigkeit, Stützteilverstrebung aus Doppelrohr für besonders stabiles und verwindungssteifes Verhalten, Abmessung der Plattform 250 × 250 mm, stabile Aussteifungs- streben am Antritt. Stufenstehleiter mit Plattform, einseitig begehbar, 5 Stufen senkr. Höhe 1,78 m, Reichhöhe 3,16 m Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.335,00 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter
-
Doppelleiter Hymer Stufenstehleiter mit Plattform 6 Stufen Extrem robust für Industrie und HandwerkExtrem robuste Stufenstehleiter für Industrie und Handwerk, massive Ablageschale aus Aluminium für Werkzeug und Klein- teile mit seitlichen Einhängehaken, Stufen vorne mit Holm bündig, Stufentiefe 80 mm, mit Holm verschraubte Leiterfüße im Anstellwinkel mit großer Auflagefläche und hoher Stand- festigkeit, Stützteilverstrebung aus Doppelrohr für besonders stabiles und verwindungssteifes Verhalten, Abmessung der Plattform 250 × 250 mm, stabile Aussteifungs- streben am Antritt. Stufenstehleiter mit Plattform, einseitig begehbar, 6 Stufen senkr. Höhe 2,01 m, Reichhöhe 3,40 m Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.336,98 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TECWERK Brennspiritus 1 l Flasche für Industrie und Handwerkals Lösungs- und Reinigungsmittel für Industrie und Handwerk Agrar-Alkohol aus nachwachsenden Rohstoffen (94 % Vol. Ethylalkohol, vergällt) zum Reinigen und Entfetten von Glas, Kunststoff, Chrom, Fliesen etc. · zur Verdünnung von Spirituslacken als Frostschutz für die Scheibenwaschanlage (Mischungsverhältnis: 1:2 mit Wasser bis -15 °C) Dichte: 0,800 Verdunstungszahl: 8 Weitere technische Eigenschaften: Gebinde: Flasche142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Doppelleiter Hymer Stufenstehleiter mit Plattform 5 Stufen Extrem robust für Industrie und HandwerkExtrem robuste Stufenstehleiter für Industrie und Handwerk, massive Ablageschale aus Aluminium für Werkzeug und Klein- teile mit seitlichen Einhängehaken, Stufen vorne mit Holm bündig, Stufentiefe 80 mm, mit Holm verschraubte Leiterfüße im Anstellwinkel mit großer Auflagefläche und hoher Stand- festigkeit, Stützteilverstrebung aus Doppelrohr für besonders stabiles und verwindungssteifes Verhalten, Abmessung der Plattform 250 × 250 mm, stabile Aussteifungs- streben am Antritt. Stufenstehleiter mit Plattform, einseitig begehbar, 5 Stufen senkr. Höhe 1,78 m, Reichhöhe 3,16 m Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.335,00 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter
-
Doppelleiter Hymer Stufenstehleiter mit Plattform 6 Stufen Extrem robust für Industrie und HandwerkExtrem robuste Stufenstehleiter für Industrie und Handwerk, massive Ablageschale aus Aluminium für Werkzeug und Klein- teile mit seitlichen Einhängehaken, Stufen vorne mit Holm bündig, Stufentiefe 80 mm, mit Holm verschraubte Leiterfüße im Anstellwinkel mit großer Auflagefläche und hoher Stand- festigkeit, Stützteilverstrebung aus Doppelrohr für besonders stabiles und verwindungssteifes Verhalten, Abmessung der Plattform 250 × 250 mm, stabile Aussteifungs- streben am Antritt. Stufenstehleiter mit Plattform, einseitig begehbar, 6 Stufen senkr. Höhe 2,01 m, Reichhöhe 3,40 m Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.336,98 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter
-
Doppelleiter Hymer Stufenstehleiter mit Plattform 10 Stufen Extrem robust für Industrie und HandwerkExtrem robuste Stufenstehleiter für Industrie und Handwerk, massive Ablageschale aus Aluminium für Werkzeug und Klein- teile mit seitlichen Einhängehaken, Stufen vorne mit Holm bündig, Stufentiefe 80 mm, mit Holm verschraubte Leiterfüße im Anstellwinkel mit großer Auflagefläche und hoher Stand- festigkeit, Stützteilverstrebung aus Doppelrohr für besonders stabiles und verwindungssteifes Verhalten, Abmessung der Plattform 250 × 250 mm, stabile Aussteifungs- streben am Antritt. Stufenstehleiter mit Plattform, einseitig begehbar, 10 Stufen, senkr. Höhe 2,94 m, Reichhöhe 4,32 m, Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.487,22 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter
-
Doppelleiter Hymer Stufenstehleiter mit Plattform 12 Stufen Extrem robust für Industrie und HandwerkExtrem robuste Stufenstehleiter für Industrie und Handwerk, massive Ablageschale aus Aluminium für Werkzeug und Klein- teile mit seitlichen Einhängehaken, Stufen vorne mit Holm bündig, Stufentiefe 80 mm, mit Holm verschraubte Leiterfüße im Anstellwinkel mit großer Auflagefläche und hoher Stand- festigkeit, Stützteilverstrebung aus Doppelrohr für besonders stabiles und verwindungssteifes Verhalten, Abmessung der Plattform 250 × 250 mm, stabile Aussteifungs- streben am Antritt. Stufenstehleiter mit Plattform, einseitig begehbar, 12 Stufen, senkr. Höhe 3,40 m, Reichhöhe 4,78 m Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.572,53 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.